


「いくら売れば黒字になるのか」——この問いに即答できる経営者は、意外と多くありません。売上目標は掲げているのに、その根拠が「去年より10%増」だけ、というケースをよく見かけます。損益分岐点分析は、その”いくら売れば利益が出るのか”を数字で先に決め、利益計画の土台にするための道具です。
本記事では、損益分岐点分析のやり方を「固定費・変動費の分解から利益計画まで」4ステップで解説します。数式は公的な会計解説に沿って正確に示しつつ、上位の解説記事があまり踏み込まない「実務での使いどころ(赤字脱却・値上げ判断)」を、当社の経営支援の一次情報をもとに具体化します。経営支援全体の進め方は中期経営計画・経営支援コンサルティングにまとめています。
結論:損益分岐点分析は「利益が出る売上ライン」を先に決める道具
先に要点をお伝えします。損益分岐点分析でつまずく企業と使いこなす企業の違いは、計算の巧拙ではなく、数字を意思決定に接続できているかです。押さえるべきは次の3点です。
- 費用を固定費と変動費に分ける。 ここが全ての起点です。分け方が雑だと、以降の計算がすべてズレます。
- 損益分岐点売上高=固定費 ÷ 限界利益率、で「黒字の下限」を出す。 これが利益ゼロのライン。ここを超えた分だけが利益になります。
- 目標利益から逆算して、価格・数量・コストの打ち手に翻訳する。 損益分岐点は”計算して終わり”ではなく、値上げ・数量計画・固定費削減の判断材料にして初めて意味を持ちます。
損益分岐点分析は、管理会計の導入手順で整えた数字を「経営判断に効かせる」代表的な使い道です。
そもそも損益分岐点とは:固定費・変動費・限界利益
損益分岐点(BEP:Break-Even Point)とは、売上高と費用が一致し、利益がちょうどゼロになる売上高のことです。これを下回れば赤字、上回れば黒字になります。理解の鍵は、費用を2種類に分けることです。
| 区分 | 定義 | 主な例 |
|---|---|---|
| 固定費 | 売上に関わらず一定で発生 | 人件費(正社員)、地代家賃、リース料、減価償却費、保険料 |
| 変動費 | 売上・生産量に比例して増減 | 原材料費、仕入原価、外注加工費、販売手数料、運送費 |
ここで重要なのが限界利益です。限界利益=売上高−変動費で、「売上のうち、固定費の回収と利益に回せる金額」を指します。売上に対する限界利益の割合が限界利益率(=1−変動費率)で、損益分岐点分析の中心的な指標になります。
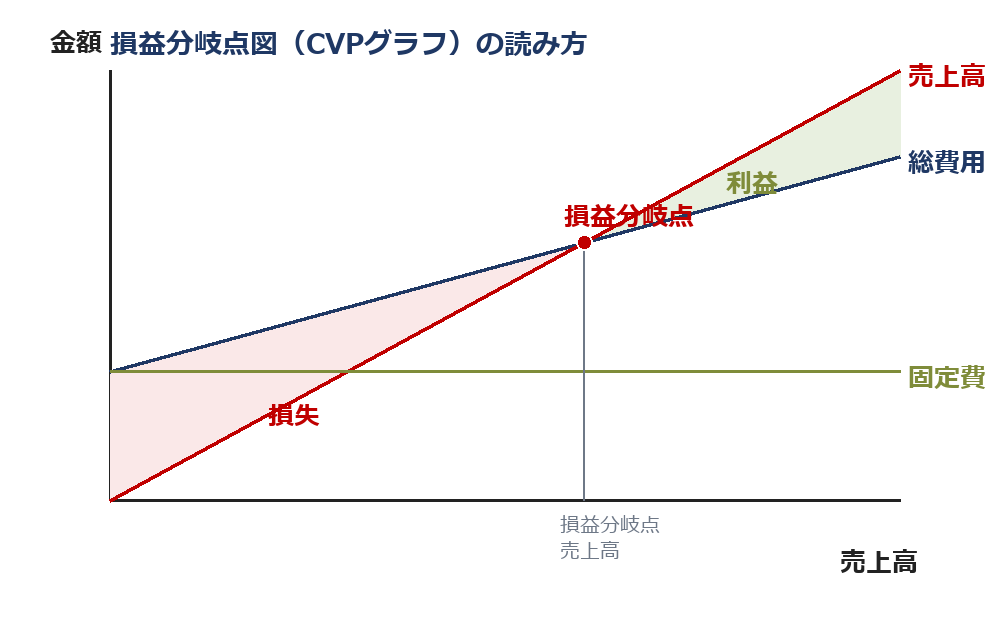
上図のように、売上高線(赤)と総費用線(紺)が交わる点が損益分岐点です。交点より右で売上が費用を上回り、その差が利益(緑のゾーン)になります。
損益分岐点分析のやり方【4ステップ】
STEP1|費用を固定費と変動費に分解する
最初の作業は、損益計算書(P/L)の費用を固定費と変動費に振り分けることです。分け方には「勘定科目法(科目ごとに固定/変動へ割り振る)」が実務では最も現実的です。水道光熱費のように両方の性質を持つ費用(準変動費)は、主たる性質で寄せるか、一定割合で按分します。厳密さより、毎月同じ基準で分け続けられることを優先してください。
STEP2|損益分岐点売上高を計算する
分解できたら、次の式に当てはめます。
- 変動費率 = 変動費 ÷ 売上高
- 限界利益率 = 1 − 変動費率
- 損益分岐点売上高 = 固定費 ÷ 限界利益率
例)売上高1億円/変動費6,000万円/固定費3,000万円の会社なら、変動費率は0.6、限界利益率は0.4。損益分岐点売上高=3,000万円 ÷ 0.4=7,500万円。つまり売上が7,500万円を下回ると赤字に転落します。
製品単位で見たいときは、損益分岐点販売量 = 固定費 ÷ 1個あたり限界利益(販売価格−1個あたり変動費)で必要販売数を出せます。
STEP3|目標利益から必要売上を逆算する
損益分岐点分析の真価は、目標利益を置いて必要売上を逆算するところにあります。式は損益分岐点の応用です。
- 目標利益達成売上高 =(固定費 + 目標利益)÷ 限界利益率
先ほどの会社が「利益1,000万円」を狙うなら、(3,000万+1,000万)÷0.4=1億円が必要売上。この一本の式が、売上目標の”根拠”になります。掲げた目標を全社に落とし込む流れは中期経営計画の策定手順で詳述しています。
STEP4|損益分岐点比率・安全余裕率で「自社の危うさ」を測る
最後に、自社が損益分岐点からどれだけ離れているかを2つの指標で測ります。
- 損益分岐点比率 = 損益分岐点売上高 ÷ 実際の売上高 × 100
- 安全余裕率 =(売上高 − 損益分岐点売上高)÷ 売上高 × 100
両者は足すと必ず100%になります。損益分岐点比率は100%に近いほど危険(わずかな売上減で赤字)で、一般に80%以下が望ましく、70%以下なら安定圏とされます。上の例は損益分岐点比率75%(安全余裕率25%)。「あと25%売上が落ちても赤字にならない」という体力の目安になります。
実務での使いどころ:損益分岐点分析が効く3つの意思決定
ここからが、当社の経営支援の現場で「損益分岐点をどう意思決定に使うか」の一次情報です。計算そのものより、この翻訳が経営を変えます。
① 赤字脱却:どこから手をつけるかを分解で決める
赤字の会社に「売上を増やせ」とだけ言っても現場は動けません。損益分岐点の式を分解すると、黒字化の打ち手は(a)売上増、(b)変動費率の低減、(c)固定費の削減の3つに整理できます。ある地方の受託加工業(社員数十名規模)の支援では、売上をすぐには伸ばせない前提で、まず固定費と変動費率の両面を試算しました。「固定費を10%下げると損益分岐点売上高がいくら下がるか」を数字で見せると、経営者の意思決定が「気合い」から「順序のある実行計画」に変わります。限界利益率が低い(変動費型の)事業ほど、固定費削減より変動費率の改善が効く、という当たりも式から見えてきます。
② 値上げ・価格判断:限界利益率で「下げてよい数量」を先に知る
「値上げしたら客が減るのでは」という不安に、損益分岐点は明確な答えを出します。値上げ後の限界利益率で損益分岐点を引き直せば、”何%まで数量が落ちても値上げ前より利益が出るか”の分岐点が計算できます。ある小売・サービス業の支援では、5%の値上げに対して「販売数量が7%落ちても値上げ前と同じ利益」というラインを提示しました。感覚の議論を数量の許容ラインに変えられるのが、価格判断での損益分岐点の強みです。逆に安売り(値下げ)は限界利益率を直接削るため、「増やすべき数量」が想像以上に大きくなることも、同じ式で突きつけられます。
③ 数量・コスト判断:設備投資や増員の”元が取れる売上”を出す
新しい設備の導入や正社員の増員は、固定費を押し上げます。損益分岐点分析なら、その固定費増を回収するのに必要な追加売上を事前に計算できます。投資判断を「やりたい/やりたくない」ではなく「損益分岐点が◯◯万円上がる。それを超える売上見込みはあるか」という土俵に載せられます。この数字は資金繰りの見通しとも直結します(資金繰りを改善する方法も参照)。
損益分岐点分析でつまずく3つの落とし穴
支援の現場で繰り返し見てきた、典型的なつまずき方です。
- 固定費・変動費の分け方が毎月ブレる。 基準が揺れると、損益分岐点が動いた理由が「実態か、分け方か」わからなくなります。分類ルールを固定し、同じ基準で継続することが最優先です。
- 年1回だけ計算して満足する。 費用構造は季節や取引条件で変わります。損益分岐点は月次で更新してこそ、軌道修正の計器になります(予実管理のやり方と接続すると回り始めます)。
- 計算で止まり、打ち手に翻訳しない。 損益分岐点比率を出しただけでは何も変わりません。「比率を5ポイント下げるために、どの費用に、いつ手を打つか」まで決めて初めて分析になります。
エクセルで自社の損益分岐点を作る手順
特別なツールは不要です。エクセルなら、①P/Lの費用を固定費・変動費の2列に振り分ける、②変動費率と限界利益率を計算、③損益分岐点売上高・比率・安全余裕率を数式で出す、④固定費や変動費率を変えた「もしも」の行を作りシミュレーションする——この4段構成で十分に実務が回ります。損益分岐点図(本記事のCVPグラフ)を描くなら、売上高の刻みごとに「売上高・総費用(固定費+変動費率×売上)」の2系列を作り、散布図(直線)でプロットすれば交点が損益分岐点として現れます。数値を変えると損益分岐点が動く様子を見せると、経営会議での合意形成が一気に進みます。
まとめ:損益分岐点分析は「数字で意思決定する」入口
損益分岐点分析のやり方は、①費用を固定費・変動費に分ける、②損益分岐点売上高を出す、③目標利益から逆算する、④損益分岐点比率・安全余裕率で危うさを測る、の4ステップです。そして本当の価値は、その数字を赤字脱却・値上げ・投資判断という具体的な意思決定に翻訳するところにあります。
「自社の損益分岐点を出し、そこから中期の利益計画に落とし込みたい」という方に向けて、中期経営計画テンプレートを無料でご用意しています。損益分岐点から目標利益・必要売上まで一貫して設計できる様式です。
- 📄 中期経営計画テンプレートを無料ダウンロード(メールアドレスの登録でお送りします)
- 💬 自社の数字で一緒に組み立てたい方は無料相談へ
数字は、現場の実感と結びついて初めて経営を動かします。損益分岐点分析を、その最初の共通言語にしてください。
本記事の計算式は公的な会計解説(中小機構 J-Net21、会計ソフト各社の解説等)に準拠し、実務での使いどころは当社が中小企業の経営支援・管理会計導入で得た知見をもとに構成しています。監修:大槻 伸夫(キュリオシティ株式会社 代表取締役CEO。”現場主義 × AI”で中期経営計画・管理会計の導入支援に従事)。
