


※本記事は2026年10月時点の公開情報(中小企業基盤整備機構 J-Net21 の損益分岐点の解説)と、当社が2026年10月に自社の会社カード明細17か月分を棚卸しした記録にもとづきます。自社の金額・サービス名は伏せ、比率・件数で示します。計算例の数値は説明用の架空の例です。
「利益が出ないので、まず経費を削れと言われた」「一律1割カットを指示したが、半年で元に戻った」——経営支援の現場でよく聞く声です。
固定費の削減は、勘定科目ではなく支払先ごとに棚卸しし、「止める・下げる・変える・守る」の4つに仕分けて進めるのが近道です。 削っていいのは「止める」と「下げる」だけ。売上や品質、人の成長を支える固定費は「変える(変動費化する)」か「守る」に回します。
当社は2026年10月、自社の会社カードの明細17か月分・1,086件を支払先ごとに並べ直しました。すると、同じ役割のサービスに4か月二重に払っていた、「9割削減」に見えた費用が別のサービスに移っていただけだった、契約を変えていない定額料金が為替で約1割上がっていた——という、科目別の集計では見えない事実が出てきました。
この記事では、固定費削減の5ステップと、削っていい費用・削ってはいけない費用を見分ける「固定費の4仕分け」を、当社の実データとあわせて解説します。
固定費の削減は、なぜ変動費より先に手をつけるのか?
固定費は売上に関係なく毎月出ていくため、削った分がそのまま利益と資金に効き、損益分岐点も下がります。売上を増やすより確実で、早く効くのが理由です。
中小企業基盤整備機構の J-Net21 は、変動費を「売上規模(販売量)に応じて金額が増減する費用」、固定費を「売上規模に関係なく一定金額が発生する費用」と定義しています。そのうえで、損益分岐点を下げる手段(値上げ・変動費の引き下げ・固定費の削減)のうち、固定費の削減は損益分岐点への影響が大きいと指摘しています(出典:J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」)。
架空の会社で効き方を比べると、次のとおりです。
| 項目 | 現状 | 固定費を1割削減 | 同じ利益を売上で得るには |
|---|---|---|---|
| 売上高 | 1億円 | 1億円 | 1億900万円(+9%) |
| 変動費(変動費率60%) | 6,000万円 | 6,000万円 | 6,540万円 |
| 固定費 | 3,600万円 | 3,240万円 | 3,600万円 |
| 利益 | 400万円 | 760万円 | 760万円 |
| 損益分岐点売上高 | 9,000万円 | 8,100万円 | 9,000万円 |
固定費を360万円削るだけで、利益はほぼ倍になります。同じ利益を売上で稼ぐには、9%の増収が必要です。損益分岐点の計算方法は損益分岐点分析のやり方|固定費・変動費から利益計画を立てるで詳しく解説しています。
ただし、効きが大きいぶん、削ってはいけない費用まで削ると、売上や品質が落ちて損益分岐点がかえって上がります。だから「どれを削るか」の見極めが、固定費削減の本体になります。
固定費の削減はどう進める?5つのステップ
明細から支払先単位で洗い出し、続いている支払いを固定費候補として拾い、4つに仕分けてから手を打ちます。最後に、毎月の点検に組み込んで元に戻らないようにします。
- 明細を支払先単位で並べる:試算表の勘定科目ではなく、通帳・カード明細・請求書から「誰に払っているか」で並べます。科目は「通信費」「支払手数料」のように性質の違う支払いを1行にまとめてしまうためです。なお、中小企業庁の「中小企業の原価指標」は、製造業・卸小売業・建設業の業種ごとに勘定科目で固定費と変動費を振り分ける基準(勘定科目法)を示しています(解説:AGSコンサルティング「固定費と変動費の違いを解説」)。損益分岐点を出すには科目単位で十分ですが、削る対象を探すには支払先単位まで降りる必要があります
- 3か月以上続く支払いに印をつける:毎月・毎期に繰り返す支払いが固定費の候補です。契約書の有無ではなく、実際に払い続けているかで判定します
- 「固定費の4仕分け」で分類する:止める・下げる・変える・守るの4つに振り分けます(次の節で詳しく説明します)
- 契約の更新日と解約期限を一覧にする:家賃・リース・保守・年払いのサービスは、更新日を過ぎると1年待つことになります。手を打てる日付から逆算して順番を決めます
- 毎月の数字の点検に組み込む:新しく増えた支払先、単価が変わった支払い、使用量が急に増えた支払いを月次で確認します。予実管理の場に載せる方法は予実管理のやり方|月次でPDCAを回す仕組みとフォーマットで解説しています
ステップ1・2は地味ですが、ここを飛ばして「交際費を2割削減」「消耗品を1割削減」と科目ごとに目標を割り振ると、本当に効く支払いが見えないまま現場が疲弊します。
当社が自社の明細を棚卸しすると、何が見つかった?
会社カードの明細17か月分を支払先ごとに並べると、3か月以上続く支払先は全体の約4分の1でしたが、そこに利用額の約8割が集中していました。そして、科目別の集計では見えなかった4つの落とし穴が出てきました。
当社グループの1社(十数名規模・IT/人材サービス)の会社カードについて、2025年4月〜2026年8月の明細1,086件を支払先ごとに集計しました。集計は公式の請求額と全月で一致したデータを使っています。
| 指標 | 結果 |
|---|---|
| 明細件数/支払先数 | 1,086件/134先 |
| 3か月以上続けて請求がある支払先 | 35先(全体の約26%) |
| その35先が占める利用額 | 約83% |
| 勘定科目「通信費」の占める割合 | 約64%(SaaS・クラウド・AIの利用料が1行に混在) |
カード払いの支出は「変動的な経費」と思われがちですが、実態はほとんどが毎月続く固定費でした。しかも6割超が「通信費」1行にまとまり、科目別の集計では中身が見えません。支払先単位に並べ直して、初めて次の4つが見えました。
落とし穴1:同じ役割のサービスに、4か月二重に払っていた
メール配信のサービスを乗り換えた際、旧サービスの解約が遅れ、新旧が4か月並走していました。しかも旧サービスの月額は新サービスの約5倍でした。乗り換えを決めた人と解約手続きをする人が別だと、こうした「止め忘れ」が起きます。
落とし穴2:「9割削減」に見えた費用は、別のサービスに移っていただけ
ある処理基盤サービスの請求が、ある月を境にそれまでの半年平均の約25分の1に下がりました。一見すると大きな削減ですが、同じ時期に別のクラウドの請求が増えていました。処理の置き場所を移しただけで、合計はそこまで減っていません。サービス単位ではなく、「メール配信」「処理基盤」のような機能単位で合計しないと、削減額を大きく見誤ります。
落とし穴3:契約を変えていない定額料金が、為替で約1割上がっていた
ドル建ての定額サービスは、同じプランのまま17か月で約1割請求額が上がっていました。円建ての定額サービスは1円も変わっていません。海外のSaaSが多い会社では、「何もしていないのに固定費が増える」ことが起きます。
落とし穴4:使うほど増える基盤は、「固定費の顔をした変動費」だった
自社サービスのデータベース基盤は、利用者の増加に合わせて約1年で数十倍に増えていました。毎月請求が来るので固定費に見えますが、中身は売上や利用量に連動する変動費です。ここを「削減対象」にすると、サービスの品質を落とすことになります。打ち手は削減ではなく、1件あたりの単価の管理と、使いすぎを知らせる上限アラートです。実際、別の基盤では1か月だけ前後の数倍の請求が出た月もありました。
現場の所感(監修者):自社の明細を並べ直して痛感したのは、「削減の余地は、金額の大きい費目ではなく、誰も見ていない支払いにある」ということです。科目別の試算表を何度見ても、二重払いも為替の上昇も見つかりませんでした。
削っていい費用・削ってはいけない費用は、どう見分ける?
3つの問いで「止める・下げる・変える・守る」に仕分けます。削っていいのは「止める」「下げる」だけで、売上や品質を支える費用は「変える」か「守る」に回します。
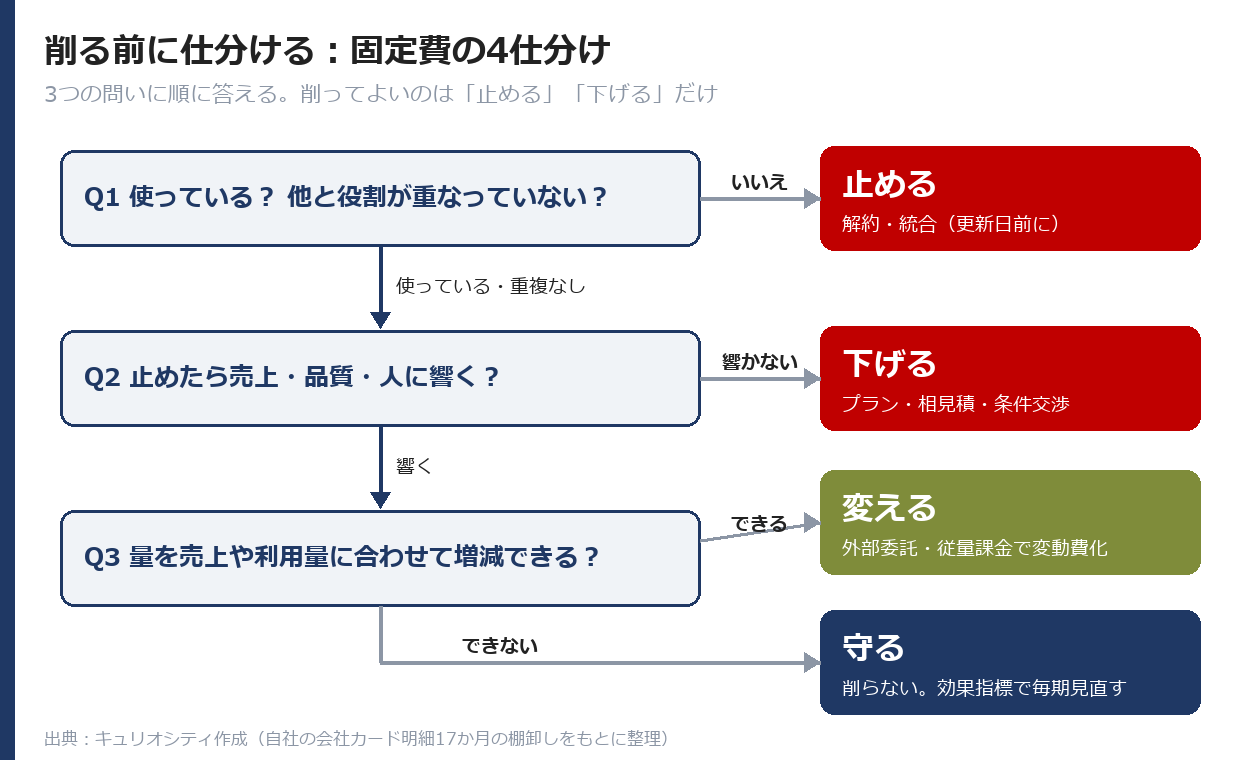
| 仕分け | 判定の問い | 典型例 | 打ち手 |
|---|---|---|---|
| 止める | 使っていない/他と役割が重なっていないか? | 解約漏れのサービス、重複したツール、誰も読まない購読、使っていない席 | 解約・統合。更新日前に手を打つ |
| 下げる | 止めても売上・品質・人に響かない部分はあるか? | 家賃・保険・通信回線・リース、上位プランの使い残し | プラン変更・相見積もり・契約条件の交渉 |
| 変える | 量を売上や利用量に合わせて増減させられるか? | 繁閑差の大きい業務の人員、自社設備、利用量で増える基盤 | 外部委託・従量課金・共同利用で変動費化 |
| 守る | 将来の売上・品質・人の成長をつくっているか? | 教育・採用、品質・安全、顧客接点、主力サービスの基盤 | 削らない。効果の指標を決めて毎期見直す |
ポイントは、問いの順番です。まず「止める」を探し、次に「下げる」を探します。この2つは売上に響かないので、すぐに実行できます。「変える」と「守る」は事業への影響があるため、数字と現場の両方を見て判断します。
業務そのもののムダから固定費を減らしたい場合は、業務棚卸しの手順|抜け漏れない洗い出し方も参考にしてください。
削ってはいけない固定費は何か?
将来の売上をつくる費用(教育・採用・顧客接点)と、品質・安全・信用を守る費用は削りません。削ると数か月後に売上や人の離脱として返ってきます。
| 削ってはいけない固定費 | 削ったときに起きること |
|---|---|
| 人材の教育・採用 | 1〜2年後に、任せられる人がいない・離職が増える |
| 品質・安全・セキュリティ | 事故・不具合・情報漏えいで、削った額より大きな損失 |
| 顧客との接点(営業・サポート体制) | 解約・失注が増え、売上が先に落ちる |
| 主力サービスの基盤 | 遅延・障害で顧客満足が下がる |
これらを見直すときは、「削る」ではなく「効果を測って、効いていない部分だけを入れ替える」と考えます。たとえば研修費なら、受講者数ではなく、受講後に任せられる仕事が増えたかを指標にします。
人件費も同じです。役員報酬の一時減額は資金繰りの非常手段として有効ですが、従業員の給与や賞与を一律に下げると、辞めてほしくない人から辞めていきます。人件費は、人を減らすより「人が時間を使っている業務」を減らす方向で見直すのが原則です。
固定費を変動費に変えるには?
外部委託・従量課金・共同利用で、使った分だけ払う形に変えます。ただし変動費化すると1件あたりの単価は上がることが多いため、繁閑差が大きい費用に絞って行います。
| 変え方 | 向いている費用 | 注意点 |
|---|---|---|
| 外部委託(アウトソーシング・BPO) | 繁忙期だけ増える事務・定型業務 | ノウハウが社内に残らない。手順書を先に整える |
| 従量課金・月額への切り替え | 自社サーバー、買い取りのソフト | 利用が増えると割高になる。上限アラートを設定する |
| 共同利用・シェア | 事務所、倉庫、車両、専門人材 | 使いたい時に使えないことがある |
| 成果報酬・歩合 | 営業・集客の一部 | 品質や顧客対応の基準を契約に入れる |
変動費化は、固定費を減らす代わりに変動費率を上げます。売上が伸びる局面では、固定費のままの方が利益が大きくなることもあります。どの業務を外に出すかの判断はBPOとは?アウトソーシングとの違い・メリットと使いどころで解説しています。
固定費削減でよくある失敗は?
「一律カット」「科目単位の目標」「一度きりの大掃除」の3つが、削減が元に戻る典型です。
- 一律○%カット:効いている費用と効いていない費用を区別しないため、現場は削りやすい教育費や消耗品から削り、生産性が落ちます
- 科目単位の目標:当社の明細のように、科目の中身は性質の違う支払いの寄せ集めです。科目の数字を追うと、二重払いや為替の上昇を見落とします
- 一度きりの大掃除:サービスは毎月増えます。新しい支払先・単価の変化・使用量の急増を、毎月の点検で拾う仕組みがないと、1年後に元に戻ります
- 解約の担当者が決まっていない:導入を決めた人と解約する人が別だと、止め忘れが起きます。契約ごとに「止める担当」を決めておきます
費用の動きを毎月見られる状態をつくるには、管理会計の導入手順|数字で意思決定する仕組みの考え方が役立ちます。資金面から固定費を見直す場合は、資金繰りを改善する方法|キャッシュフローを安定させる打ち手もあわせてご覧ください。
よくある質問(FAQ)
Q. 固定費削減は何から手をつければいいですか?
A. 通帳・カード明細・請求書を支払先ごとに並べ、3か月以上続く支払いを洗い出すことから始めます。そのうえで、使っていない支払いや役割が重なる支払いを「止める」ことが、売上に響かず最も早く効きます。
Q. 削ってはいけない固定費は何ですか?
A. 人材の教育・採用、品質・安全・セキュリティ、顧客との接点、主力サービスの基盤です。削ると数か月後に売上の減少や人の離脱として返ってくるため、削るのではなく効果を測って入れ替えます。
Q. 固定費削減で人件費は削るべきですか?
A. 従業員の給与を一律に下げるのは避けます。辞めてほしくない人から辞めるためです。人件費は、人が時間を使っている業務そのものを減らす方向で見直すのが原則です。
Q. 固定費を変動費に変えるメリットとデメリットは?
A. 売上が落ちたときに費用も下がり、損失を抑えられるのがメリットです。一方、1件あたりの単価は上がることが多く、売上が伸びる局面では利益が小さくなります。繁閑差が大きい費用に絞って行います。
Q. 固定費削減の効果はどう確かめればいいですか?
A. サービス単位ではなく「メール配信」「処理基盤」のような機能単位で、前後の合計額を比べます。サービスを乗り換えただけの場合、片方が大きく減っても合計はあまり減っていないことがあるためです。
まとめ:削る前に仕分ける。削っていいのは「止める」と「下げる」だけ
- 固定費の削減は損益分岐点への効きが大きい。だからこそ、削ってはいけない費用を削ると逆効果になる
- 勘定科目ではなく支払先単位で棚卸しし、3か月以上続く支払いを固定費候補として拾う
- 「固定費の4仕分け」(止める・下げる・変える・守る)で分類する。削っていいのは「止める」「下げる」だけ
- 当社の明細では、二重払い・移し替えの見誤り・為替による値上がり・固定費の顔をした変動費が、科目別の集計では見えなかった
- 一度きりで終わらせず、新しい支払先・単価の変化・使用量の急増を毎月点検する
固定費の見直しを、中期の利益計画や数値目標につなげたい方は、当社の中期経営計画テンプレート(無料)をご活用ください。
当社は、費用の棚卸しから利益計画・資金繰りの改善、毎月の点検の仕組みづくりまでを支援しています(中期経営計画・経営支援コンサルティング|支援内容・進め方・費用)。「何から削ればいいかわからない」という段階からご相談いただけます。
👉 無料相談はこちら
監修:大槻 伸夫(キュリオシティ株式会社 代表取締役CEO)
現場主義×AIを掲げ、業務改善・PMI・経営支援に従事。経営の数字を「読む」だけでなく、毎月の意思決定に使える仕組みづくりを支援している。
