


※本記事は2026年10月時点の公開情報(中小企業庁『2026年版 中小企業白書』、中小企業基盤整備機構 J-Net21)と、当社が2026年9〜10月に自社グループのSES事業の案件別採算表を点検した記録にもとづきます。顧客名・金額は伏せ、比率・件数で示します。計算例の数値は説明用の架空の例です。
「売上は伸びているのに、手元にお金が残らない」「どの商品・どの顧客で儲かっているのか、誰も即答できない」——経営支援の現場で、最初に出てくる悩みです。
粗利管理は、原価の定義をそろえ、商品・顧客・案件ごとに粗利の額と率を1行で出し、売上ではなく粗利の大きい順に並べ替えて見るのが近道です。 全社の粗利率を毎月眺めるだけでは、どこを直せばよいかは見えてきません。
当社は2026年9月、自社グループのSES(エンジニアの常駐支援)事業の案件別採算表を点検しました。売上と原価がそろっている14案件を並べ直すと、売上の大きい上位2案件は売上の約3割を占めるのに、粗利では約7.5%しかなく、うち1件は粗利ゼロでした。逆に粗利の上位4案件で、粗利全体の約68%を稼いでいました。
この記事では、粗利益と限界利益の違いから、粗利管理の5ステップ、当社が自社の点検で使った「粗利ギャップ表」(売上シェアと粗利シェアの差で並べ替える表)、そして値決めへの活かし方までを解説します。
粗利益と限界利益は何が違う?どちらで管理すればいい?
粗利益は「売上-売上原価」、限界利益は「売上-変動費」です。商品・顧客ごとの儲けを比べるなら粗利、値下げや受注の可否を判断するなら限界利益を使い、社内で定義を1つに決めておくことが大切です。
中小企業基盤整備機構の J-Net21 は、売上高と変動費の差額を限界利益と呼び、「固定費の回収に貢献する利益」と説明しています(出典:J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」)。一方、粗利益(売上総利益)は損益計算書に出てくる数字で、売上原価には業種によって工場の人件費や減価償却費のような固定的な費用も含まれます。
| 項目 | 粗利益(売上総利益) | 限界利益 |
|---|---|---|
| 計算式 | 売上 - 売上原価 | 売上 - 変動費 |
| どこに出るか | 決算書(損益計算書) | 社内の管理用の表(管理会計) |
| 引く費用 | 仕入・材料・外注・製造にかかる費用(固定的な費用を含むことがある) | 売上に比例して増減する費用だけ |
| 向いている判断 | 商品・顧客・案件ごとの儲けの比較、値決め | 値下げしてよいか、追加の注文を受けるか、損益分岐点 |
卸売業や、外部への支払いがそのまま原価になるサービス業では、粗利と限界利益はほぼ同じ数字になります。差が出るのは、製造業のように原価に固定費が混ざる場合と、自社の社員がサービスを提供する場合です。社員の給与は仕事がない月も発生するため、限界利益の考え方では固定費に寄ります。
どちらが正しいということはありません。大事なのは「この表で言う粗利は、何を引いた数字か」を社内で1つに決めて、全商品・全顧客で同じ定義を使うことです。損益分岐点との関係は損益分岐点分析のやり方|固定費・変動費から利益計画を立てるで詳しく解説しています。
なぜ全社の粗利率を見ているだけでは儲けは増えないのか?
全社の粗利率は、儲かる取引と儲からない取引の平均です。平均が悪化しても、どの商品・顧客が原因かは分からず、値上げや条件交渉の相手も決められません。
中小企業庁の『2026年版 中小企業白書』によると、中小企業がコスト上昇分を販売価格に反映できた割合(価格転嫁率)は、「コスト全般」で2025年9月時点の53.5%まで上がってきました(出典:中小企業庁『2026年版 中小企業白書』第1部第1章第6節 価格転嫁・第1-1-36図)。裏を返せば、コスト上昇分の半分近くはまだ価格に反映できていません。
この状況で全社の粗利率だけを見ていると、次のようなことが起こります。
- 粗利率が2ポイント下がったことは分かるが、どの取引で下がったのかが分からない
- 「全商品一律5%値上げ」のような大ざっぱな交渉になり、押し戻される
- 売上の大きい取引ほど大事にされ、実は儲かっていない取引に営業の時間が流れ続ける
値上げの交渉に必要なのは、「この商品・この顧客では、原価に対してこれだけしか利益が残っていない」という取引ごとの根拠です。価格交渉の進め方は値上げ・価格改定の進め方|顧客離れを抑えて利益を守る交渉と設計にまとめています。粗利管理は、その根拠を毎月つくる仕組みと言えます。
自社の案件別採算表を並べ直すと、何が見えたか?
当社のSES事業14案件を粗利の大きさで並べ直すと、売上の大きい順とはほぼ逆の並びになりました。さらに、原価の定義のずれと、表そのものが止まっていたことが分かりました。
当社グループのSES事業では、営業担当ごとに「顧客からの売上」と「エンジニア側の原価(協力会社への支払い、または自社社員の給与)」を1行に並べた案件別の採算表をExcelで作っていました。2026年9月、この表から売上と原価がそろっている14案件を抜き出し、案件ごとに粗利の額・率と、全体の粗利に占める割合(粗利シェア)を計算し直しました。
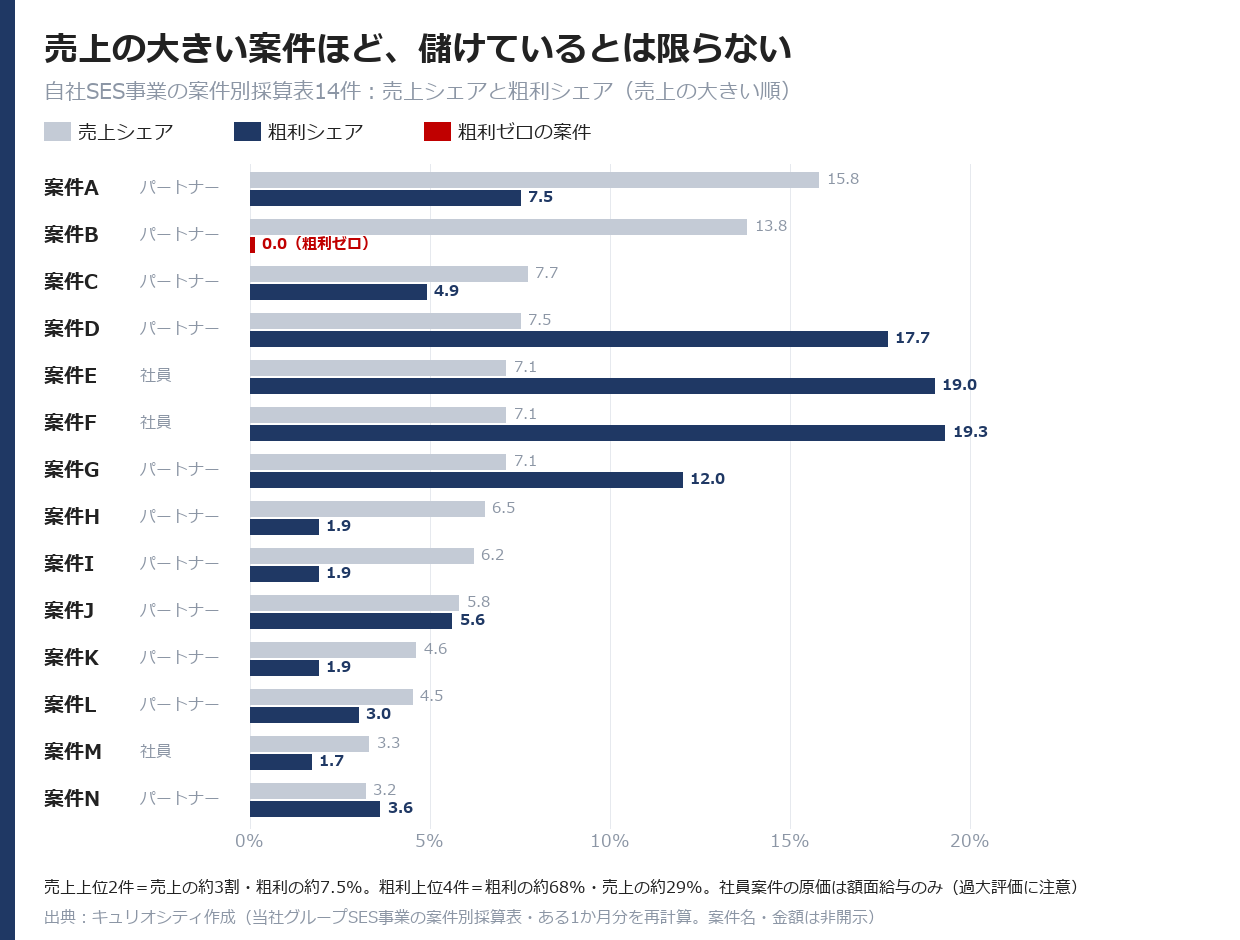
| 見えたこと | 数字(14案件・ある1か月分) |
|---|---|
| 全体の平均粗利率 | 約20% |
| 売上の大きい上位2案件 | 売上の約3割、粗利の約7.5%。うち1件は粗利ゼロ |
| 粗利の大きい上位4案件 | 粗利の約68%、売上の約29% |
| 協力会社が担当する11案件 | 売上の約83%、粗利率は約15% |
| 自社社員が担当する3案件 | 売上の約17%、粗利の約40%(ただし原価の定義に問題あり) |
1. 売上の大きい案件ほど儲かっていなかった
売上が最も大きい案件の粗利率は約1割、2番目の案件は顧客から受け取る額と協力会社へ支払う額が同じで、粗利はゼロでした。売上の順に並べた表では、この2件が「主力」に見えます。粗利の順に並べて初めて、主力は別の4件だと分かりました。
2. 社員案件の粗利は、実際より大きく見えていた
自社社員の3案件は、売上の約17%で粗利の約40%を稼いでいるように見えました。ところが、原価として入れていたのは額面の給与だけで、会社が負担する社会保険料(一般に額面の15%前後)や、案件と案件の間の待機期間の給与は入っていませんでした。1件は給与が確定する前の概算でした。協力会社の案件は支払額がそのまま原価になるため、同じ表の中で、案件によって原価の範囲が違っていたことになります。このままでは「社員案件を増やせば儲かる」という誤った判断につながります。
3. 表そのものが、合計できず、止まっていた
- 全案件の一覧23行のうち、売上と原価の両方が数字で入っていたのは10行だけ。残りは「都度」「粗利の8割」「都度請求」といった文字や空欄で、合計できなかった
- 担当別の合計利益が、明細の合計より1案件分少なかった。後から足した行が合計式の範囲から外れていた
- 表はある月の分で更新が止まり、点検した時点で約10か月そのままだった
どれも、最初に表を作ったときは正しかったものが、運用の中で少しずつ崩れたものです。粗利管理で難しいのは計算ではなく、同じ定義のまま毎月続けることだと、自社の表であらためて確認しました。
粗利管理はどう進める?5つのステップ
原価の定義を決める → 1行1取引の採算表を作る → 粗利ギャップ表で並べ替える → 取引ごとに打ち手を決める → 毎月同じ形で更新する、の5ステップで進めます。
| ステップ | やること | 当社の点検で効いたポイント |
|---|---|---|
| 1. 原価の定義を決める | 何を原価に入れるかを1枚の紙に書く | 社員の原価に社会保険料・待機を入れるかを決める |
| 2. 1行1取引の採算表を作る | 商品・顧客・案件ごとに売上・原価・粗利・粗利率を1行に | 金額欄に文字を入れない。「都度」は別の列に |
| 3. 粗利ギャップ表で並べ替える | 売上シェアと粗利シェアの差で並べる | 売上順の表では主力を見誤る |
| 4. 取引ごとに打ち手を決める | 見直す・伸ばす・期限を切るの3つに振り分ける | 粗利ゼロの取引は「続ける理由」を書く |
| 5. 毎月同じ形で更新する | 担当と締め日を決め、合計の検算を入れる | 明細の合計と担当別合計の一致を毎月確かめる |
ステップ1:原価の定義を1枚の紙に書く
最初にやるのは計算ではなく、「この会社で言う原価とは何か」を書き出すことです。仕入・材料・外注費は誰もが原価に入れますが、迷いやすいのは次の3つです。
- 自社の人件費:給与だけか、社会保険料・賞与まで含めるか。仕事のない期間の給与をどう扱うか
- 運賃・手数料:販売のたびに発生する送料や決済手数料を、原価に入れるか販管費にするか
- 値引き・返品・リベート:売上から引くのか、別に集計するのか
決めた定義は全商品・全顧客で同じものを使います。製造業やサービス業で原価をどう積み上げるかは、原価計算のやり方|製造・サービス業で使える原価管理の基本と実務で解説しています。
ステップ2:1行1取引の採算表を作る
商品別・顧客別・案件別のどれで見るかは、業種で決まります。製造業や小売業なら商品別、卸売業や受託型のサービス業なら顧客別、SESや請負なら案件別が基本です。
列は最低限「取引名・売上・原価・粗利額・粗利率・担当」の6つで足ります。大事なのは、金額の欄には必ず数字だけを入れることです。「都度」「未定」のような情報は、金額とは別の「備考」の列に分けます。当社の表は、ここが崩れて半分以上の行が合計できなくなっていました。
ステップ3:「粗利ギャップ表」で並べ替える
採算表ができたら、取引ごとに次の2つを計算します。
- 売上シェア=その取引の売上 ÷ 全体の売上
- 粗利シェア=その取引の粗利 ÷ 全体の粗利
そして「粗利シェア - 売上シェア」の差(粗利ギャップ)で並べ替えます。これが当社が今回の点検で使った粗利ギャップ表です。差がプラスの取引は、売上の割に儲けへの貢献が大きく、マイナスの取引は、売上の割に儲けへの貢献が小さい取引です。売上の大きさに引っ張られずに、儲けの源泉と弱点を同じ表で見られます。
当社の14案件では、粗利ギャップが最も大きいマイナスだったのは売上上位2案件(約マイナス8ポイント、約マイナス14ポイント)、最も大きいプラスは社員案件と協力会社の高粗利案件(プラス10〜12ポイント)でした。社員案件は、ステップ1の定義をそろえ直してから見る必要があります。
ステップ4:取引ごとに打ち手を決める
粗利ギャップ表の上と下に来た取引から、次の3つに振り分けます。
| 区分 | 目安 | 打ち手 |
|---|---|---|
| 見直す | 粗利ギャップが大きくマイナス | 単価の改定、仕入・外注の条件交渉、手間のかかる作業の見直し |
| 伸ばす | 粗利ギャップが大きくプラス | 同じ型の取引を増やす、同じ顧客の別部門へ広げる |
| 期限を切る | 粗利がほぼゼロ・マイナス | 「続ける理由」(紹介元との関係、次の大型案件の入口など)を1行で書き、見直す時期を決める |
粗利ゼロの取引をすぐに切る必要はありません。ただし、続ける理由を書けない取引は、惰性で続いているだけのことが多いものです。部門ごとに利益の責任を持たせる仕組みに広げる場合は、部門別採算管理のやり方|部門ごとに利益責任を持たせる仕組みが参考になります。
ステップ5:毎月同じ形で更新し、検算を入れる
採算表は、作ることより続けることのほうが難しい表です。最低限、次の3つを決めておきます。
- 更新の担当と締め日:「毎月第5営業日までに、営業事務の◯◯さんが前月分を入れる」まで決める
- 検算:明細の合計と、担当別・商品別の合計が一致するかを毎月確かめる(当社の1案件分の漏れも、この検算があれば早く気づけた)
- 見る場:経営会議で粗利ギャップ表の上位・下位5件だけを毎月確認する
毎月の数字を予算と比べて動かす方法は予実管理のやり方|月次でPDCAを回す仕組みとフォーマット、Excelでの運用に限界を感じた場合は管理会計ツールの比較と選び方|Excel管理の限界と導入の判断軸をご覧ください。
商品別・顧客別の粗利は、値決めにどう使う?
目標の粗利率から「これ以下では受けない」最低単価を逆算し、見積もりの段階で判断できるようにします。粗利を後から確認するだけでなく、受ける前に使うのが値決めへの活用です。
最低単価は次の式で出せます。
最低単価 = 原価 ÷(1 - 目標粗利率)
たとえば原価が80万円、目標粗利率が20%なら、80万円 ÷ 0.8 = 100万円が最低単価です(架空の例)。よくある間違いは「原価80万円に2割を上乗せして96万円」とする計算です。96万円で受けると、粗利は16万円で粗利率は約16.7%になり、目標に届きません。
値決めに使うときのポイントは3つです。
- 目標粗利率は取引の種類ごとに決める:手間のかかる取引と、ほぼ手離れする取引を同じ率にしない
- 見積書に最低単価を併記する:営業が値引きするとき、どこまで下げてよいかが一目で分かる
- 営業の評価を売上ではなく粗利に連動させる:当社の採算表も、営業の歩合を粗利に連動させる目的で作っていた。売上で評価すると、粗利ゼロの大型案件が「成果」に見えてしまう
粗利の目標は、会社全体の利益計画から逆算して決めます。中期の利益目標を商品・顧客別の粗利目標に落とし込む手順は、中期経営計画の策定手順|現場が動く落とし込み方で解説しています。
粗利管理が続かない会社の共通点は?
原価の定義が人によって違う、金額の欄に文字が混じる、更新の担当と期日がない、の3つです。どれも計算の難しさではなく、運用のルールが決まっていないことが原因です。
| よくある失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 原価の定義が取引ごとに違う | 社員案件・自社製品が実際より儲かって見える | ステップ1の定義書を全員で共有する |
| 金額の欄に「都度」「別途」が入る | 合計できず、表を見なくなる | 金額列は数字だけ。情報は備考列へ |
| 合計の式から行が漏れる | 担当別・全体の数字が静かにずれる | 明細合計との一致を毎月検算する |
| 更新の担当と期日がない | 数か月で止まり、古い数字で判断する | 担当・締め日・見る会議を決める |
| 全社の粗利率だけを報告する | どの取引を直すかが決まらない | 粗利ギャップ表の上位・下位を報告する |
数字を毎月の意思決定に使う仕組みそのものを整えるなら、管理会計の導入手順|数字で意思決定する仕組みもあわせてご覧ください。
よくある質問(FAQ)
Q. 粗利と限界利益はどちらで管理すべきですか?
A. 商品・顧客・案件ごとの儲けを比べて値決めに使うなら粗利、値下げや追加の注文を受けるかを判断するなら限界利益が向いています。卸売業や外注中心のサービス業では、ほぼ同じ数字になります。どちらを使うにせよ、社内で定義を1つに決めることが大切です。
Q. 粗利率の目安はどれくらいですか?
A. 業種や商売の形によって大きく違うため、一律の目安はありません。他社の平均より、自社の取引ごとの粗利率のばらつきを見るほうが打ち手につながります。全社の目標粗利率は、固定費をまかなって必要な利益が残る水準から逆算して決めます。
Q. 商品別と顧客別、どちらの粗利から見ればいいですか?
A. 製造業や小売業は商品別、卸売業や受託型のサービス業は顧客別、SESや請負は案件別から始めるのが基本です。同じ商品でも顧客によって値引きや手間が違う場合は、顧客別も重ねて見ます。
Q. 粗利管理はExcelでできますか?
A. 取引数が数十件程度ならExcelで十分です。金額の欄に文字を入れない、合計を毎月検算する、更新の担当を決める、の3点を守れば続けられます。取引数が増えて手入力が負担になったら、会計ソフトや管理会計ツールとの連携を検討します。
Q. 粗利がゼロや赤字の取引はすぐにやめるべきですか?
A. すぐにやめる必要はありません。紹介元との関係や次の取引の入口になっている場合もあるためです。ただし、続ける理由を1行で書き、見直す時期を決めておきます。理由を書けない取引は、単価の改定か終了を検討します。
まとめ:売上の順ではなく、粗利の順で取引を見る
- 粗利は「売上-売上原価」、限界利益は「売上-変動費」。どちらで見るかより、社内で定義を1つに決めることが大事
- 全社の粗利率は平均にすぎない。商品・顧客・案件ごとに1行で粗利を出す
- 「粗利ギャップ表」(粗利シェア-売上シェア)で並べ替えると、売上の大きさに引っ張られずに儲けの源泉と弱点が見える
- 当社の14案件では、売上上位2案件が粗利の約7.5%しかなく、粗利上位4案件で粗利の約68%を稼いでいた。社員案件は原価の定義がずれて過大に見えていた
- 粗利は後から確認するだけでなく、最低単価=原価÷(1-目標粗利率)で見積もりの段階から使う
- 続けるには、金額の欄は数字だけ・毎月の検算・更新の担当と期日の3点を決める
商品・顧客別の粗利目標を、会社全体の利益計画や数値目標とつなげたい方は、当社の中期経営計画テンプレート(無料)をご活用ください。
当社は、原価の定義づくりから商品・顧客別の採算表、値決めのルール、毎月の経営会議での使い方までを支援しています(中期経営計画・経営支援コンサルティング|支援内容・進め方・費用)。「どの取引で儲かっているのか分からない」という段階からご相談いただけます。
👉 無料相談はこちら
監修:大槻 伸夫(キュリオシティ株式会社 代表取締役CEO)
現場主義×AIを掲げ、業務改善・PMI・経営支援に従事。経営の数字を「読む」だけでなく、毎月の意思決定に使える仕組みづくりを支援している。
