


※本記事は2026年7月時点の公開情報(大手M&A・コンサルティング各社の解説、公的なM&A資料、SNS上の一次情報)と、当社のPMI(買収後統合)・業務改善(BPR)支援の実務所感にもとづきます。守秘案件は業界・規模・概要のみに匿名化し、実名・実数は出していません。
「カーブアウトという言葉は聞くが、普通のM&Aや子会社売却と何が違うのか」「事業を切り出して買ったが、動かしてみたら親会社頼みの機能が多くて回らない」——事業の一部を切り出す取引が増えるにつれ、こうした相談が目立つようになりました。
先に結論をお伝えします。カーブアウトとは、企業グループが特定の事業や子会社を本体から切り出し、独立した事業体にすることです。そしてカーブアウト案件で本当に難しいのは、買った後の統合(PMI)が、通常のM&Aとは向きが逆だという点にあります。通常のM&Aが「2つの会社を1つにまとめる」統合なら、カーブアウトのPMIは「1つの事業を親会社から引き剥がし、独立して回る状態(スタンドアロン化)をつくる」作業が主役になります。
この記事では、カーブアウトの正確な意味・スピンオフとの違い・実行手法を整理したうえで、当社が現場で痛感している「カーブアウト型PMIの落とし穴と進め方」を、通常のM&Aと対比しながら率直にお伝えします。
この記事の監修:大槻 伸夫(キュリオシティ株式会社 代表取締役CEO)。”現場主義 × AI”を掲げ、決済・物流・製造など複数業界で、年商数億〜数百億円規模の企業のPMI(買収後統合)・業務改善(BPR)を10年以上にわたり伴走支援。買収後の業務棚卸し・標準化から組織・制度・システムの統合、生成AI活用までを一貫して手がける。
カーブアウトとは|事業・子会社を「切り出して独立させる」こと
カーブアウト(Carve-Out)とは、直訳すると「切り出す」。企業グループが保有する特定の事業部門や子会社を本体から切り離し、独立した事業体とする再編手法を指します。M&Aの文脈では、「切り出した事業を第三者に売却して独立させる」という意味で使われるのが一般的です(レイヤーズ・コンサルティング、AGSコンサルティングほか各社の解説より)。
かつては赤字・不採算部門の整理という後ろ向きの文脈が中心でしたが、近年は「選択と集中」=あるべき事業ポートフォリオの実現のために、黒字の有力事業をあえて切り出すケースも増えています。売り手にとってはコア事業への集中、買い手にとっては成長事業の獲得、という前向きな取引です。政策面でも、NEDOが2026年度に事業会社の技術シーズのカーブアウト(スタートアップ化)を後押しする公募を出すなど、切り出しを促す流れが強まっています(記事末の出典参照)。
スピンオフ・スピンアウトとの違い(資本関係で整理する)
混同されやすい用語を、親会社との資本関係で切り分けると分かりやすくなります。
| 用語 | 意味 | 親会社との資本関係 |
|---|---|---|
| カーブアウト | 事業の切り出し全般(売却・上場・新設など手段は問わない) | スキーム次第(残る場合も切れる場合もある) |
| スピンオフ | 切り出して独立させるが資本関係は維持 | 維持する |
| スピンアウト | 切り出して完全に独立 | 維持しない |
つまりカーブアウトは上位概念で、その中で「資本関係を残すか・切るか」でスピンオフ/スピンアウトが分かれる、と捉えると整理できます。
カーブアウトの主な手法|会社分割と事業譲渡
切り出しの実務では、主に次の2つのスキームが使われます。
- 会社分割:事業に関する権利義務を包括的に別会社へ承継。既存の契約や雇用関係をまとめて移せるため、個別同意の手間が少ない。
- 事業譲渡:資産・負債・契約を個別に移転。不要資産や簿外債務を除外できる一方、取引先・従業員の個別同意が必要。
(子会社そのものを売る場合は株式譲渡になります。)どちらを選ぶかで、後述する「移せるもの・移せないもの」の線引きが変わり、PMIの難易度に直結します。
カーブアウトのメリット・デメリット(売り手/買い手)
前向きな取引とはいえ、立場によってメリットとリスクは異なります。実務で押さえるべき論点を売り手・買い手で整理します。
| 立場 | 主なメリット | 主なデメリット・注意点 |
|---|---|---|
| 売り手(親会社) | コア事業への集中、資金の回収、ノンコア事業の価値顕在化 | 切り出し範囲の設計負荷、従業員のモチベーション低下・離職、共通機能の再構築 |
| 買い手 | 成長事業・技術・人材の獲得、まるごと買収より対象が明確 | スタンドアロン問題、事業計画がスタンドアロン未考慮のリスク、許認可の再取得 |
とくに買い手側のデメリットは、次章のPMIの進め方に直結します。「安く見えた事業が、独立させると意外に高くつく」——これがカーブアウト特有の落とし穴です。
カーブアウト型M&AとPMIの進め方は、通常のM&Aと何が違うのか
ここからが本記事の核心です。カーブアウト案件のPMIは、一般的な会社まるごとのM&Aとは設計思想が異なります。当社が現場で感じている違いを類型化すると、次のようになります。
| 観点 | 通常のM&A(会社まるごと) | カーブアウト(事業切り出し) |
|---|---|---|
| 統合の向き | 2社を1つに寄せる(統合) | 親から引き剥がして自立させる(分離) |
| Day1の状態 | 会社として一応は自走できる | 親会社の機能が抜け、単独では回らないことがある |
| 最初の主役 | 制度・組織・システムの統合 | スタンドアロン化(不足機能の補完) |
| 最大リスク | 文化・人の統合、シナジー未達 | スタンドアロン問題(機能欠落による事業停止) |
通常のM&Aで最も難しいのは、PMIで一番難しい『組織・文化の統合』でも触れたとおり、人と組織をどう束ねるかです。一方カーブアウトでは、その前に「そもそも事業が単独で動くのか」という土台づくりが立ちはだかります。PMIの全体像はPMI(買収後統合)とはで解説していますが、カーブアウトはその前段に一層“重い”工程が加わる、とイメージしてください。
最大の壁「スタンドアロン問題」の3類型
カーブアウトで買い手が直面する固有の課題が、スタンドアロン問題(スタンドアローン・イシュー)です。切り出された事業が親会社グループから離れることで生じるマイナス影響で、実務では大きく3つに整理できます。
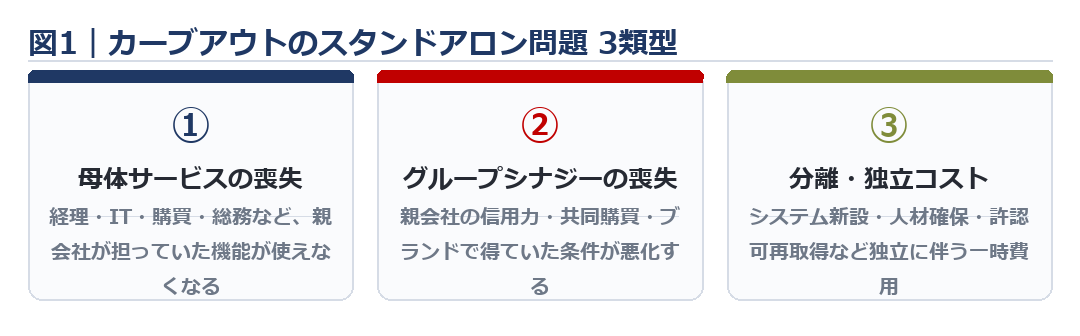
- 母体サービスの喪失:経理・人事・IT・購買・総務といった間接機能を親会社に頼っていた場合、切り出した瞬間に「支払業務が回らない」「基幹システムが使えない」といった事態が起きる。
- グループシナジーの喪失:親会社の信用力での有利な仕入条件、共同購買、ブランドによる受注などが失われ、コスト構造や取引条件が悪化する。
- 分離・独立コスト:独立したシステムの新設、出向者に頼っていた人材の確保・採用、許認可の再取得など、独立に伴う一時的・継続的なコストが発生する。
当社が支援したある製造系の事業切り出し案件(匿名)でも、譲渡前の事業計画はスタンドアロン化のコストがほぼ未反映でした。親会社共通の生産管理システムや購買条件が前提のままの数字だったのです。買い手側で「単独ならいくらかかるか」を業務ごとに引き直したところ、間接コストが想定より1〜2割重く、初年度の収益計画を保守側に見直すことになりました。
別の間接部門を切り出した案件(匿名・従業員数十名規模)では、経理・給与・情シスの実務が親会社出向者2名に集約されており、その2名が異動対象。誰が何をしているかが文書化されていなかったため、Day1直前に業務棚卸しからやり直す事態になりました。カーブアウト案件の事業計画は「スタンドアロン未考慮」を前提に検算し、機能を担う”人”の残留可否を最初に確認する——これが実務での鉄則です。
参考として、買い手が最初に自己診断すべき論点を挙げます。1つでも「?」が付いたら、その機能はスタンドアロン化の要注意項目です。
- [ ] 経理・給与・IT・購買・総務のうち、親会社に頼っている機能はどれか
- [ ] それぞれの機能を担うキーパーソンは新会社に残るか
- [ ] 使っている基幹システム・アカウントは単独で使い続けられるか
- [ ] 親会社の信用力・共同購買で得ていた取引条件は独立後も維持できるか
- [ ] 提示された事業計画はスタンドアロン化コストを織り込んでいるか
つなぎの命綱「TSA(移行サービス契約)」
切り出しの当日(Day1)までに、親会社の機能をすべて代替できることは稀です。そこで登場するのがTSA(Transition Service Agreement:移行サービス契約)。売り手(親会社)が買い手(新会社)に対し、経理・IT・物流などのサービスを一定期間だけ継続提供する契約です。
TSAは「引っ越し先の水道・電気が通るまで、旧居のインフラを借り続ける」ようなもの。ただし借り続けられるのは期間限定で、TSAからの完全脱却(スタンドアロン化)には1〜2年以上かかることも珍しくありません。TSAの期間・範囲・料金の設計が甘いと、期限切れで事業が止まる/割高な延長料を払い続ける、という事故につながります。
カーブアウト型PMIの進め方|4ステップ
以上を踏まえ、カーブアウト案件のPMIは次の順で進めるのが基本形です。PMIの進め方(100日プラン)の考え方をベースに、カーブアウト固有の「分離」を前段に足した形になります。
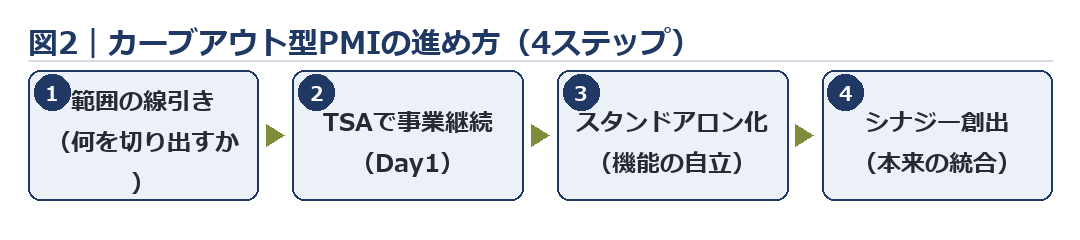
- STEP1|範囲の線引き(何を切り出すか):対象事業に紐づく資産・契約・人・システム・許認可を洗い出し、「移せるもの/移せないもの/親に残るもの」を明確にする。ここでの棚卸し漏れが後工程の事故を生むため、当社では業務棚卸しの手法で機能単位に分解します。
- STEP2|TSAで事業継続を確保(Day1):不足する機能をTSAで暫定的に補い、まず事業を止めないことを最優先にする。TSAの終了日から逆算して移行計画を引く。
- STEP3|スタンドアロン化(機能の自立):経理・IT・購買などを新会社側で内製化・外注化し、親会社なしで回る体制へ移行する。システムの切り替えは経営統合の進め方と同じく、業務フローの再設計とセットで行う。
- STEP4|シナジー創出(本来の統合):自立できて初めて、買い手グループとの本来のシナジー(クロスセル・共同購買・ノウハウ共有)に取りかかる。ここでようやく通常のPMIと同じ土俵に立ちます。
とくに中小企業のカーブアウトでは、そもそも間接機能の担当者が1〜2名しかいない、業務が特定の人に集約されているといったケースが多く、中小企業のPMIで押さえる勘所で述べた「人と業務の属人化」がスタンドアロン化の最大のボトルネックになりがちです。
なお、切り出し後のシステム分離(基幹システム・アカウント・データの移設)は、それ自体が独立した大テーマです。当社ではシステム統合の進め方として、業務フローの再設計と並行してデータ・権限の移行を設計していますが、詳細は別記事で扱います。
“現場主義 × AI”でカーブアウトのスタンドアロン化を加速する
カーブアウトのスタンドアロン化は、要は「親会社に頼っていた業務を、新会社で一から立ち上げ直す」プロジェクトです。ここは当社が得意とする業務可視化・標準化そのものであり、近年は生成AIの活用で立ち上げを加速できるようになりました。
当社の支援では、STEP1の棚卸しで洗い出した業務手順を、そのまま新会社の業務マニュアル・標準手順として整備し直します。少人数でも回るよう、定型業務は早い段階でAI・自動化の候補として切り分けます。「親会社のベテランに聞けば分かった」暗黙知を、切り出しのタイミングで形式知として残す——これがスタンドアロン化を早め、属人化の再発を防ぐ最短ルートだと考えています。
カーブアウトは「買って終わり」ではなく、「独立して回る状態をつくって、はじめてスタート」。その設計図を早く描けるかどうかが成否を分けます。
まとめ|カーブアウトは「分離してから統合する」M&A
- カーブアウトとは、事業・子会社を本体から切り出して独立させるM&A手法。資本関係を残すのがスピンオフ、切るのがスピンアウト。
- 手法は主に会社分割(包括承継)と事業譲渡(個別移転)。何を切り出すかの線引きがPMIの難易度を決める。
- カーブアウト型PMIは通常のM&Aと向きが逆で、まずスタンドアロン化(独立して回る状態づくり)が主役になる。
- 最大の壁はスタンドアロン問題(母体サービス喪失・シナジー喪失・分離コスト)。事業計画はスタンドアロン未考慮を前提に検算する。
- 進め方は①範囲の線引き→②TSAで継続→③スタンドアロン化→④シナジー創出の順。
「切り出した事業が独立して回るのか不安」「TSAの期限までにスタンドアロン化を間に合わせたい」——そうしたカーブアウト案件のPMI・業務立ち上げは、PMIコンサルティングで伴走支援しています。まずは現状の課題を整理するところから、無料相談でお気軽にご相談ください。
出典・参考(2026年7月時点)
- カーブアウト(Carve-Out)用語解説|レイヤーズ・コンサルティング(定義・手法)
- カーブアウトの意味とスピンオフ・スピンアウトの違い|AGSコンサルティング(資本関係による分類)
- カーブアウトの課題・進め方・企業事例|日本M&Aセンター(実務論点)
- カーブアウト案件の買手の留意点〜スタンドアローン問題〜|M&Aバンカーのメモ帳(買い手の留意点・バリュエーション3シナリオ)
- 事業のカーブアウト売却を成功に導く立上げ手法|KPMG Japan(スタンドアロン化・立ち上げ)
- ITカーブアウトのTSA(移行サービス契約)|実務解説記事(TSAの範囲と期間)
- NEDO 2026年度 事業会社等が保有する革新的技術シーズのカーブアウト支援公募(政策動向)
※本文の実案件に関する記述は、守秘のため業界・規模・概要のみに匿名化しています。数値は程度感(レンジ)で示し、特定できる実名・実数は掲載していません。
