


M&Aで退職金制度を統合するときは、過去分を守るだけでは足りません。期待分と勤続の数え方まで決めます。
退職金は、統合の論点のなかでも後回しにされやすい項目です。毎月の給与と違って、今日すぐに困る人がいないからです。ところが実際に揉めるのは、統合から数年たって最初の退職者が出たときです。「前の会社のままなら、もっともらえたはずだ」という不満が、そこで初めて表に出ます。
本記事では、M&Aのスキーム別に退職金がどう扱われるかを整理したうえで、統合の4つの方式を比べます。そのうえで、よく使われる「凍結」でも不利益が残ることを当社のモデル試算で示します。最後に、当社が自社の就業規則と賃金規程を読み直して見つけた、買い手側の規程の穴も紹介します。
※本記事は一般的な実務の整理です。個別の労働条件の変更は、社会保険労務士・弁護士の確認を前提にしてください。
M&Aで退職金制度はどうなる?スキーム別に変わるもの
株式譲渡と合併では、退職金制度はそのまま引き継がれます。事業譲渡では、譲渡元で精算するか、勤続を通算して引き継ぐかを契約で決めます。どのスキームでも、統合は「引き継いだあと」の作業です。
| スキーム | 雇用契約 | 退職金制度の扱い | 統合するときの論点 |
|---|---|---|---|
| 株式譲渡 | 会社はそのまま | 変わらない | 買い手グループの制度に合わせるなら、就業規則の変更になる |
| 合併 | 存続会社が包括的に承継 | 旧会社の規程がそのまま続く | 併存を続けるか、1つにするかを決める(併存は運用の負担が残る) |
| 会社分割 | 労働契約承継法に従って承継 | 原則そのまま承継 | 合併と同じく、承継後に統一する |
| 事業譲渡 | 本人の同意で移る(転籍) | 譲渡元で打切支給するか、勤続を通算して引き継ぐか | 転籍の条件として個別に合意する |
合併の進め方そのものは「会社合併の進め方」、転籍の同意の取り方は「PMIでの出向・転籍の進め方」で解説しています。
退職金の統合は、なぜ不利益変更になりやすい?
退職金は「賃金の後払い」の性格が強く、変更の合理性が厳しく問われます。合併に伴う変更でも、代わりの手当てがなければ無効になりえます。また、同意書に署名があるだけでは足りません。
労働契約法は、本人の合意なく労働条件を不利益に変えることを原則として認めていません(第9条)。就業規則の変更で行う場合は、変更の必要性・不利益の程度・内容の相当性・労働組合等との交渉の状況などに照らした合理性と、周知が必要です(第10条)。
退職金の統合では、次の2つの最高裁判例が基準として繰り返し引かれます。
| 判例 | 何が起きたか | 実務への示唆 |
|---|---|---|
| 大曲市農協事件(最判昭和63年2月16日) | 7つの農協が合併し、新しい退職金規程で支給倍率が下がった | 合併に伴う給与の増額・休日などの改善・定年延長と合わせて見て、変更の合理性が認められた。代わりの手当てがあるかどうかが決め手 |
| 山梨県民信用組合事件(最判平成28年2月19日) | 合併に伴い退職金の支給基準が下がり、職員は同意書に署名していた | 同意の有無は、署名の有無ではなく「自由な意思に基づくと認めるに足りる合理的な理由が客観的に存在するか」で判断するとし、同意を認めた原審を破棄して差し戻した。不利益の内容と程度についてどんな情報提供と説明をしたかが判断材料になる |
ここで押さえたいのは、守るべきものが「ここまでの勤続で積み上がった額(過去分)」だけではない点です。退職金規程の多くは、勤続が長くなるほど支給率が急に伸びる形をしています。社員から見れば、このまま勤めれば受け取れるはずだった伸び(期待分)も労働条件の一部です。当社はこれに「勤続の数え方」を加えた3つを、退職金の統合で決める「退職金の3つの持ち物」と呼んで整理しています。
| 持ち物 | 中身 | 決め漏れたときに起きること |
|---|---|---|
| ① 過去分 | 統合日までの勤続で積み上がった額 | 減らせば、ほぼ確実に紛争になる |
| ② 期待分 | 支給率カーブの「これからの伸び」 | 凍結や打切で静かに消え、最初の退職者が出たときに表に出る |
| ③ 数え方 | 前の会社での勤続を通算するか、休職期間を含めるか | 手当・休暇・表彰など、退職金以外の規程にも波及する |
統合の方式は何がある?4つの選択肢を比べる
方式は「継続」「凍結」「ポイント換算」「打切支給」の4つです。会社の負担が軽い方式ほど、期待分が削られます。方式を選ぶ前に、誰の期待分がどれだけ消えるかを個人別に出します。
| 方式 | やり方 | ①過去分 | ②期待分 | 会社の負担・事務 |
|---|---|---|---|---|
| 継続(併存) | 旧規程を対象者に限って残す | 守られる | 守られる | 2つの制度を長く運用する。新旧で不公平感が出る |
| 凍結+新制度 | 統合日で旧制度の額を確定し、以後は新制度で積む | 守られる | 削られうる | 計算は一度で済む。穴埋めの設計が要る |
| ポイント換算 | 旧制度の額をポイントに置き換えて新制度に載せる | 守られる | 換算の仕方しだい | 換算ルールの説明が要る。一本化しやすい |
| 打切支給 | 統合時に旧制度で精算して支払う | 支払われる | 消える | まとまった資金が要る。税務の扱いは税理士に確認する |
上位の解説記事の多くは「凍結すれば過去分は守られるので安全」で止まっています。そこで当社は、凍結で期待分がどれだけ消えるのかを試算しました(次の「当社のモデル試算」の節)。その前に、方式選びで見落とされやすい2つの分岐を押さえます。
企業年金(DB・DC)がある場合は何が変わる?
企業年金で退職金を準備している場合は、社内規程の変更だけでは済まず、法律で決まった同意の手続きが要ります。 年金の統合は、受託している金融機関と社会保険労務士を最初から入れて進めます。
- 確定給付企業年金(DB)の規約変更:重要な変更は厚生労働大臣の承認、軽微な変更は届出が必要
- DBの給付を減らす場合(加入者):経営状況の悪化などの理由が要る。加入者の3分の1以上で組織する労働組合があればその同意と、加入者の3分の2以上の同意が必要(加入者の3分の2以上で組織する労働組合があれば、その同意で代えられる)
- DBの給付を減らす場合(受給権者等):受給権者等の3分の2以上の同意に加え、希望者には減額前の基準で計算した額を一時金で受け取れるようにする措置が必要
- 中退共とDB・企業型DCの間の資産の移換:2018年5月1日以後に合併等を行い、中退共と企業年金が併存する場合などに限って認められる
凍結額はどの支給率で確定する?
凍結で確定する額を「自己都合」と「会社都合」のどちらの支給率で計算するかも、規程に書くべき分岐です。統合は会社の都合で行うものなので、会社都合の支給率で確定する例が多く見られます。自己都合の支給率で確定すると、過去分そのものが目減りし、不利益変更の争いを招きます。
「凍結すれば不利益はない」は本当?当社のモデル試算
本当ではありません。凍結でも期待分は消えるため、新制度で毎月の穴埋めが要ります。しかも、凍結時の基本給を固定すると、年齢が高い人ほど穴埋めが重くなり、中退共の掛金の上限を超えます。
試算の前提は次のとおりです(2026年10月・当社によるモデル試算)。
- 22歳入社・60歳定年(勤続38年)。基本給は22万円から年1.6%昇給し、60歳で約40万円
- 旧制度は基本給連動型。支給月数は勤続10年で5か月、20年で14か月、38年で約29か月と後半ほど伸びる
- 旧制度を続けた場合の定年時の受取額は約1,178万円。東京都「中小企業の賃金・退職金事情」令和6年版の大学卒モデル退職金(1,149.5万円)とほぼ同じ水準に合わせた
- 凍結は2通り。凍結A=移行時の基本給×移行時の支給月数で固定。凍結B=支給月数は移行時で固定し、基本給だけ退職時のものを使う。支給月数はどちらも会社都合
このとき、旧制度を続けた場合と同じ額を定年時に受け取れるように、新制度で毎月積む必要がある額を年齢別に出しました(運用利回りは見込んでいません)。
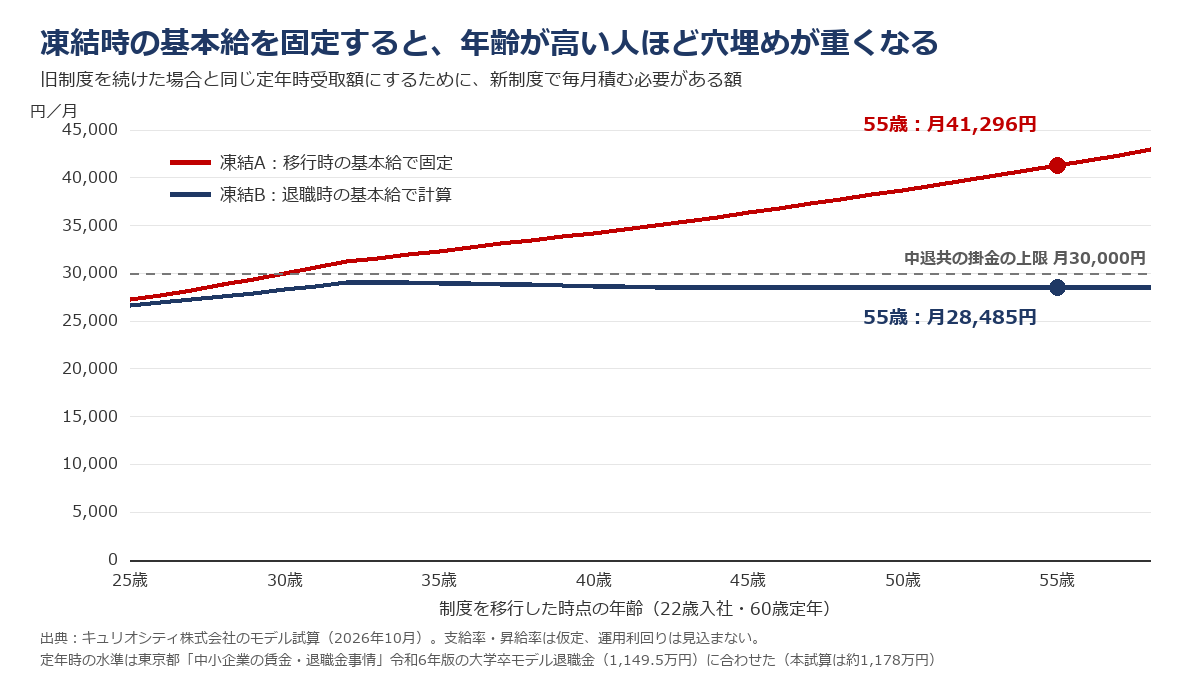
| 移行した年齢(勤続) | 凍結A:毎月の穴埋め | 凍結B:毎月の穴埋め |
|---|---|---|
| 25歳(3年) | 27,230円 | 26,618円 |
| 35歳(13年) | 32,335円 | 28,955円 |
| 45歳(23年) | 36,319円 | 28,485円 |
| 55歳(33年) | 41,296円 | 28,485円 |
試算から分かったことは3つです。
- 凍結しても、新制度を月1万円程度にすると全年齢で受取額が下がる。 移行時の年齢にかかわらず、穴埋めには月2.6万円以上が要りました。期待分は、それだけ大きいということです
- 凍結Aでは、31歳以上の全員が中退共の掛金の上限(月3万円)を超える。 中退共だけでは埋まらず、自社での積立や調整手当を組み合わせる必要があります
- 凍結Bなら、穴埋めは全年齢で月2.7万〜2.9万円にそろう。 凍結時の基本給を「固定する」か「退職時にスライドさせる」かという1行の違いで、高年齢層の不利益が大きく変わります
昇給率を変えても同じ傾向になるかを確かめるため、昇給率だけを年0.5%・1.6%・2.5%に変えて試算し直しました(支給率は同じ)。
| 昇給率 | 定年時の受取額(継続) | 凍結A:25歳/55歳の穴埋め | 凍結B:25歳/55歳の穴埋め | 凍結Aで中退共の上限を超える年齢 |
|---|---|---|---|---|
| 年0.5% | 779万円 | 月17,753円/21,569円 | 月17,601円/18,835円 | なし |
| 年1.6% | 1,178万円 | 月27,230円/41,296円 | 月26,618円/28,485円 | 31歳以上 |
| 年2.5% | 1,647万円 | 月38,378円/67,090円 | 月37,216円/39,826円 | 25歳以上(凍結Bも全員超え) |
どの昇給率でも、凍結Aは年齢が高い人ほど穴埋めが重くなり、凍結Bはほぼ横ばいでした。昇給率が高い会社ほど、凍結時の基本給を固定したときの高年齢層の不利益が大きくなります。 昇給率が年2.5%の会社では、凍結Bでも中退共だけでは埋まりません。
支給率や昇給率は会社ごとに違うため、数字そのものはそのまま使えません。ただ、「凍結」と書いた時点では何も決まっていないことは、どの会社にも当てはまります。どの基本給で計算するか、新制度で月いくら積むか、上限を超える人をどう扱うか。この3点を個人別の試算で確かめてから方式を決めます。
買い手の規程にも穴はある?当社の就業規則で見つけた2つ
あります。当社は2028年からの企業買収を計画しており、受け皿になる自社の規程を読み直しました。退職金の文言が2つの規程で食い違い、勤続を使う条文が7つあるのに、前の会社での勤続を通算するかを決めた条文はありませんでした。
当社の就業規則と賃金規程は、2025年10月に正社員用と非正規社員用を統合して全面改正したばかりです。それでも、「買う側」の目で読むと次の2点が見つかりました。
1. 退職金の文言のずれ
| 規程 | 条文 |
|---|---|
| 就業規則 第65条 | 退職金は原則として支給しない |
| 賃金規程 第25条 | 退職金は、支給しない |
社内だけなら問題になりません。しかし、退職金制度がある会社の社員を合併や転籍で受け入れると、「原則として」の例外は何か、どの規程が優先するのかを問われます。退職金制度がない会社が買い手になる場合は、引き継いだ社員に適用する退職金規程を別に用意するのが基本です。中退共は合併で契約を継続できますが、受け入れる側が未加入なら新規加入の手続きが先に要ります。ただし中退共は原則として従業員全員を加入させる制度のため、引き継いだ社員だけを対象にできるかは、社会保険労務士と中退共に確認してから決めます。
2. 勤続の数え方が決まっていない
当社の規程で「勤続」「継続勤務」「在籍期間」「永年」を使う条文は7つありました(正社員への転換・年次有給休暇・休職の要件・休職期間・休職期間の不通算・表彰・勤続手当)。どれも、前の会社での勤続を通算するかは書かれていません。しかも賃金規程第23条は、残業代の計算に使う「算定基準賃金」に勤続手当を含めています。つまり勤続を通算するかどうかで、勤続手当の額だけでなく残業代の単価まで変わります。退職金だけ通算を決めても、手当や休暇の数え方が別のままだと、社員から見れば「勤続を認めてもらえなかった」ことになります。
この2点は、買収の検討が始まる前に直せます。DDで売り手の規程を読むのと同じ目で、自社の受け皿を先に点検することをおすすめします。
不利益変更を避ける移行はどう進める?6つのステップ
DDで退職金の債務と規程を把握し、スキーム別の扱いを決め、個人別の試算で方式を選びます。そのうえで穴埋めの原資を確保し、説明と個別の同意を経て規程を改定します。
| ステップ | 時期の目安 | やること | 成果物 |
|---|---|---|---|
| 1. 把握 | DD〜契約前 | 退職金規程・支給実績・未積立額・中退共や企業年金の加入状況を確認する | 退職金債務の一覧 |
| 2. 扱いの決定 | 最終契約まで | スキーム別に「そのまま/打切/通算」を決め、価格や契約条項に反映する | 契約条項・価格調整の根拠 |
| 3. 個人別試算 | Day1〜100日 | 方式ごとに、全員の定年時受取額と期待分の差を出す | 個人別の比較表 |
| 4. 原資の確保 | 100日以内 | 穴埋めの掛金・調整手当・経過措置の総額を出し、資金計画に入れる | 移行コストの年次計画 |
| 5. 説明と同意 | 方式の決定後 | 本人ごとに「旧制度なら・新制度なら」の額を示し、時間をかけて説明する | 本人別の説明資料・同意書 |
| 6. 規程の改定 | 同意の後 | 過半数代表の意見聴取・労基署への届出・周知。中退共などの手続き | 改定規程・届出控え |
ステップ1の退職金債務は、企業価値の評価で負債として扱うかどうかで買収価格に効きます。DDで見た課題をPMIへつなぐ考え方は「デューデリジェンスからPMIへの引き継ぎ」で、価格への反映は「中小企業の企業価値評価の方法」で解説しています。
ステップ5は、山梨県民信用組合事件の判断基準に照らすと、署名を集めるだけでは足りません。本人の額で説明できる資料を作ることが、不利益変更を避ける最短の道です。説明会の台本づくりは「M&A後の従業員説明会の進め方」も参考になります。
退職金の統合でよくある失敗は?
多いのは「凍結と書いて満足する」「平均で説明する」「退職金だけ通算する」の3つです。いずれも、統合時ではなく数年後の退職時に発覚します。
| 失敗 | 何が起きるか | 回避策 |
|---|---|---|
| 「凍結」とだけ書く | 凍結時の基本給の扱いが曖昧で、退職時に計算方法で争いになる | 計算式を規程に書き、個人別の試算を本人に渡す |
| 平均額で説明する | 不利益が大きい年齢層(本試算では高年齢層)の不満が後から出る | 年齢・勤続別に最大の減少額を示す |
| 退職金だけ通算する | 手当・休暇・表彰の数え方が別のままになる | 勤続を使う条文を全部洗い出し、通算の扱いをそろえる |
| 同意書の署名を急ぐ | 説明不足で同意が無効になるおそれ | 本人の額で説明し、持ち帰って考える時間をとる |
| 原資を見積もらない | 穴埋めの掛金が資金繰りを圧迫する | 移行コストを年次計画に入れ、経営会議で承認する |
退職金の統合は、PMI全体のどこに置く?
退職金の統合は、人事・給与制度と就業規則の統合の一部として、100日プランの後半から1年目に置きます。Day1でやるのは「変えない」と伝えることです。
Day1の時点で方式まで決まっていることはほとんどありません。Day1では「退職金はすぐには変えない。変えるときは本人の額で説明する」とだけ約束し、個人別の試算はその後に進めます。等級・評価・給与と合わせた移行設計は「PMIの人事・給与制度の統合」、規程の突合と届出の手順は「PMIの就業規則・労働条件の統合」で詳しく解説しています。PMIの全体像は「PMIコンサルティング」、時期の目安は「PMI 100日プランとは?」をご覧ください。
【無料】PMI失敗要因チェックシートを差し上げます
退職金や人事制度の統合で後から揉める原因は、統合前の確認漏れにあることがほとんどです。統合でつまずく要因を一覧にしたチェックシートを無料でお渡ししています。
- PMI失敗要因チェックシートを無料でダウンロードする(人と組織・制度・業務・システムの失敗要因を一覧で点検できます)
- 無料相談はこちら(退職金を含む人事制度の移行設計、個人別試算の進め方からご相談いただけます)
M&Aでの退職金制度の統合でよくある質問(FAQ)
Q. M&Aで買収された会社の退職金はなくなりますか?
A. 株式譲渡や合併では、退職金制度はそのまま引き継がれ、すぐになくなることはありません。買い手が後から制度を変える場合は不利益変更にあたり、変更の合理性か本人の自由な意思による同意が必要です。
Q. 退職金制度の「凍結」とは何ですか?
A. 統合日までの勤続で旧制度の退職金額を確定し、以後は新制度で積み立てる方式です。過去分は守られますが、支給率カーブのこれからの伸び(期待分)は削られるため、新制度での穴埋めが必要です。
Q. 事業譲渡で転籍した場合、勤続年数は通算されますか?
A. 法律で決まっているわけではなく、譲渡元・譲受側・本人の合意で決めます。退職金を譲渡元で打切支給するか、勤続を通算して譲受側で引き継ぐかを、転籍の条件として書面で明示します。
Q. 退職金制度がない会社が、制度のある会社を買収したらどうなりますか?
A. 引き継いだ社員の退職金は、そのまま守る必要があります。買い手の規程に「退職金は支給しない」とある場合は、引き継いだ社員に適用する規程を別に作ります。中退共を継続する場合は、原則として全員加入の制度であるため、対象者の範囲を社会保険労務士と中退共に確認します。
Q. 同意書をもらえば退職金を下げても問題ありませんか?
A. 署名だけでは足りません。山梨県民信用組合事件の最高裁判決は、同意が自由な意思に基づくと認めるに足りる合理的な理由が客観的に存在するかで判断するとし、不利益の内容と程度についての情報提供と説明をその判断材料に挙げました。本人ごとの金額を示して説明することが前提になります。
まとめ|「凍結」の1行を、計算式と原資まで分解する
- M&Aで退職金制度は、株式譲渡・合併ではそのまま引き継がれ、統合はその後の作業になる
- 統合で決めるのは「退職金の3つの持ち物」=①過去分 ②期待分 ③勤続の数え方
- 凍結は方式の名前にすぎない。 どの基本給で計算するか(固定かスライドか)、どの支給率で確定するか(会社都合か自己都合か)を規程に書く
- 当社の試算では、凍結時の基本給を固定すると31歳以上の全員が中退共の掛金の上限を超える穴埋めが必要になった。穴埋めの原資は、方式を決める前に個人別試算で出す
- 買い手側の規程にも穴がある。退職金の文言と勤続の数え方は、買収の前に自社で直せる
退職金の統合は、数年後に最初の退職者が出たときに答え合わせがやってきます。そのときに示せる計算式と原資の根拠を、統合の時点で規程と記録に残しておきましょう。
監修|大槻 伸夫(キュリオシティ株式会社 代表取締役CEO)
業務コンサルティング会社の経営者として、BPR・PMI・生成AI導入の現場支援に携わる。自社は2028年からの企業買収を計画しており、その受け皿として2025年10月に全面改正した自社の就業規則・賃金規程を、買い手の目で読み直した。本記事の規程の点検と退職金のモデル試算は、その作業から整理したものである。労働条件の変更の個別判断は社会保険労務士・弁護士の確認を前提に、統合の現場で何を先に決めるかを示す立場から監修している。
参考資料
– 厚生労働省「会社分割・事業譲渡・合併における労働者保護のための手続に関するQ&A」
– e-Gov法令検索「労働契約法」(第8条〜第10条)
– 最高裁判所 第三小法廷 昭和63年2月16日判決(大曲市農業協同組合事件)/解説:就業規則の不利益変更・合理性の判断基準
– 最高裁判所 第二小法廷 平成28年2月19日判決(山梨県民信用組合事件)/解説:東京弁護士会 LIBRA 2016年8月号
– 東京都産業労働局「令和6年 中小企業の賃金・退職金事情 調査結果」(2024年12月公表)
– 中小企業退職金共済事業本部「企業が合併した場合に契約の継続はできますか?」
– 厚生労働省「確定給付企業年金法施行規則」(給付減額の手続)
– 中小企業退職金共済事業本部「平成30年5月1日以後に合併等を行った場合に中退共と企業年金との間で資産移換ができます」
